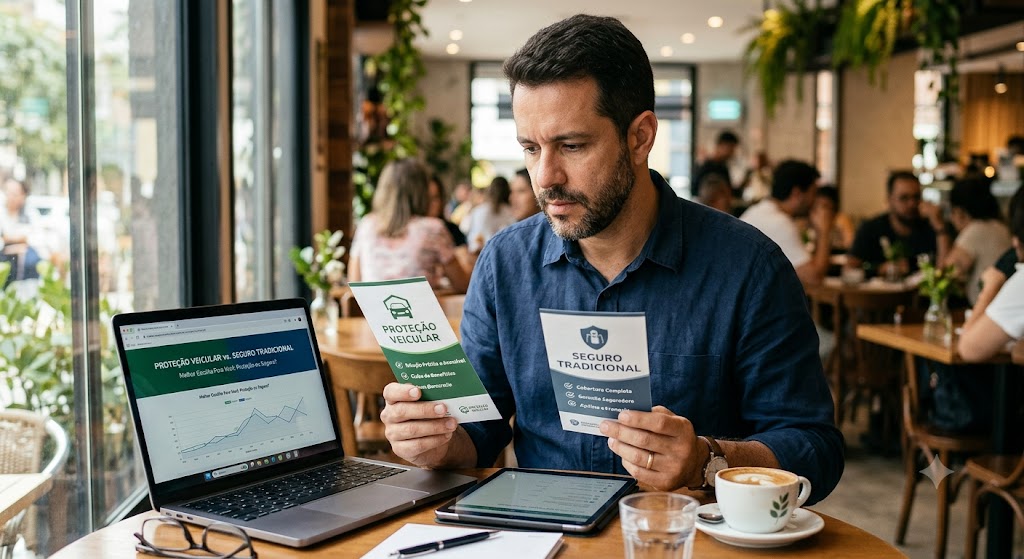
Na hora de decidir entre consórcio ou financiamento, quase todo mundo olha só o valor da parcela. No entanto, pesam mais o total pago, o tempo até receber o carro e a flexibilidade do contrato. Ou seja, parcela pequena nem sempre significa bom negócio.
Por isso, neste guia, eu comparo os dois caminhos sem enrolação. Você vai ver como cada um funciona, quais custos aparecem no contrato e em que situação cada um se encaixa. Além disso, trago uma simulação com números para mostrar a diferença no bolso.
Se você está com pressa, aqui vai a resposta curta. O financiamento entrega o carro já, mas cobra juros. O consórcio costuma custar menos, porém exige paciência. A seguir, explico cada ponto com calma.
Neste guia você vai encontrar
Consórcio ou financiamento: qual é a diferença na prática?
No financiamento, o banco empresta o dinheiro, você leva o carro na hora e paga juros pelo empréstimo. No consórcio, você entra em um grupo, paga parcelas sem juros e recebe uma carta de crédito quando é contemplado, por sorteio ou lance. Portanto, o financiamento cobra pela pressa, e o consórcio cobra pela espera.
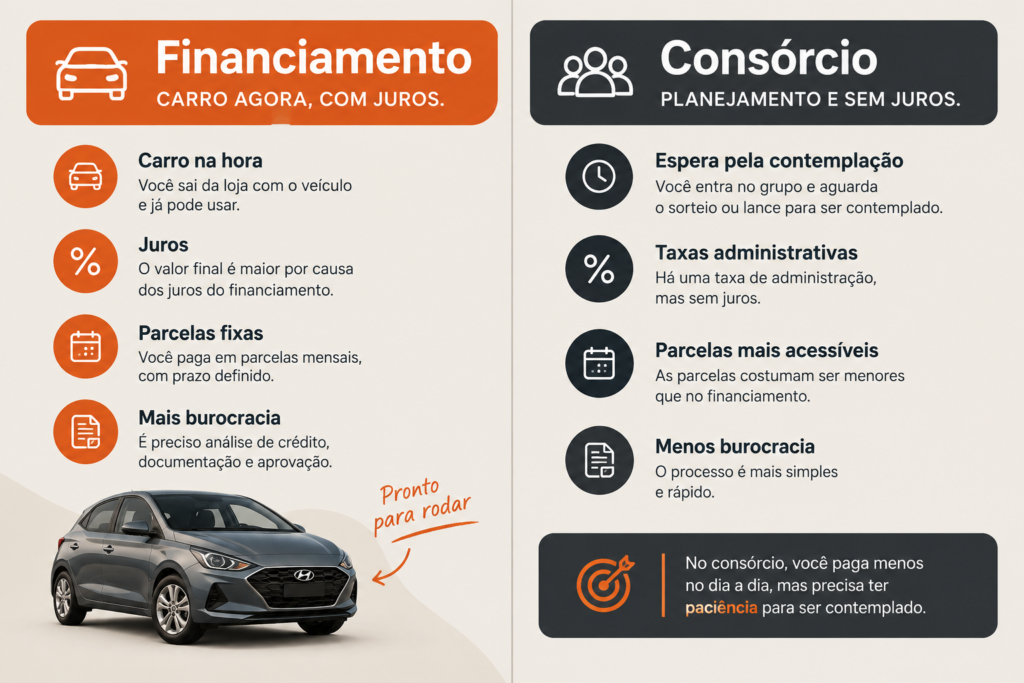
Essa diferença muda tudo: o custo, o prazo e o risco. Vamos aos detalhes de cada um.
Como funciona o financiamento de carro
No financiamento, você escolhe o carro, dá uma entrada e financia o restante com um banco ou financeira. Depois, paga parcelas mensais já com os juros embutidos. Assim, o carro fica com você desde o primeiro dia.
Em carros de valor mais alto, a diferença de custo entre as duas opções cresce ainda mais. É o caso dos híbridos e elétricos. Se for o seu caso, vale conferir o nosso comparativo de carros híbridos mais baratos.
Juros e CET: o número que importa
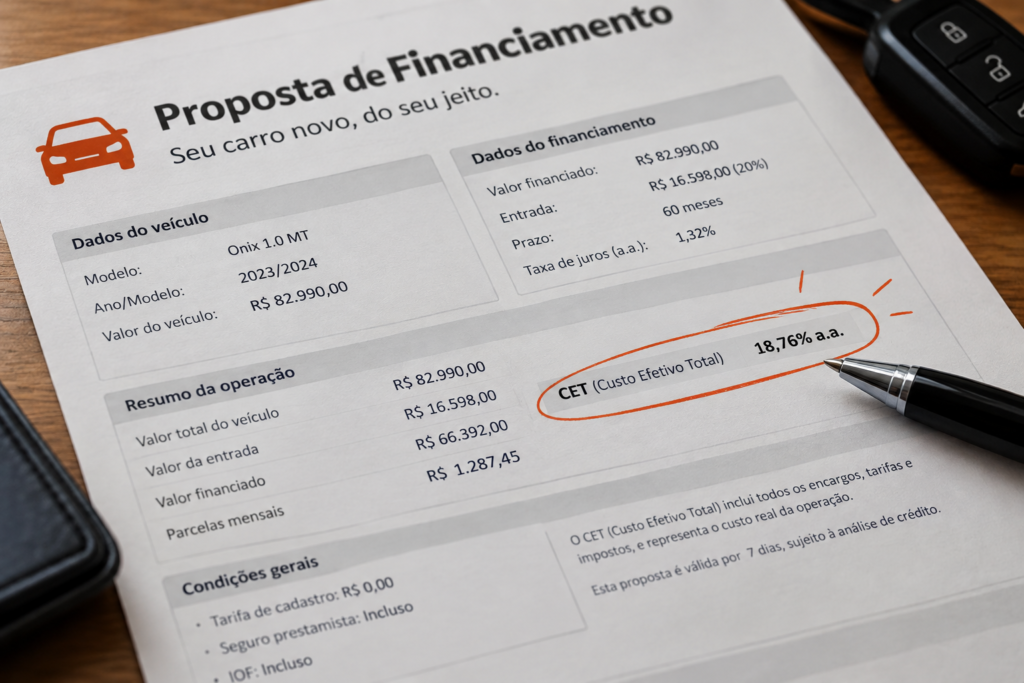
O erro mais comum é comparar só a taxa de juros. O que vale mesmo é o CET (Custo Efetivo Total), que soma juros, IOF, seguros e tarifas. Aliás, as normas do Banco Central obrigam a instituição a informar o CET antes da contratação. Portanto, peça esse número por escrito.
Como referência, a taxa média de financiamento de veículos para pessoa física ficou perto de 1,9% ao mês no fim de agosto de 2026. Verifique a fonte nas taxas de juros do Banco Central. No entanto, o seu perfil, o prazo e o tamanho da entrada mudam muito esse valor. Por isso, simule em pelo menos três instituições.
Alienação fiduciária: o carro fica “preso” até quitar
Enquanto você não quita, o carro fica com alienação fiduciária. Ou seja, você usa o veículo, mas o banco mantém um gravame no documento. Para vender antes do fim, é preciso quitar a dívida ou transferi-la.
Além disso, se as parcelas atrasarem por muito tempo, o banco pode retomar o carro. Esses termos confundem muita gente. Por isso, veja o nosso dicionário de termos de carro usado para entender cada um.
Como funciona o consórcio de carro
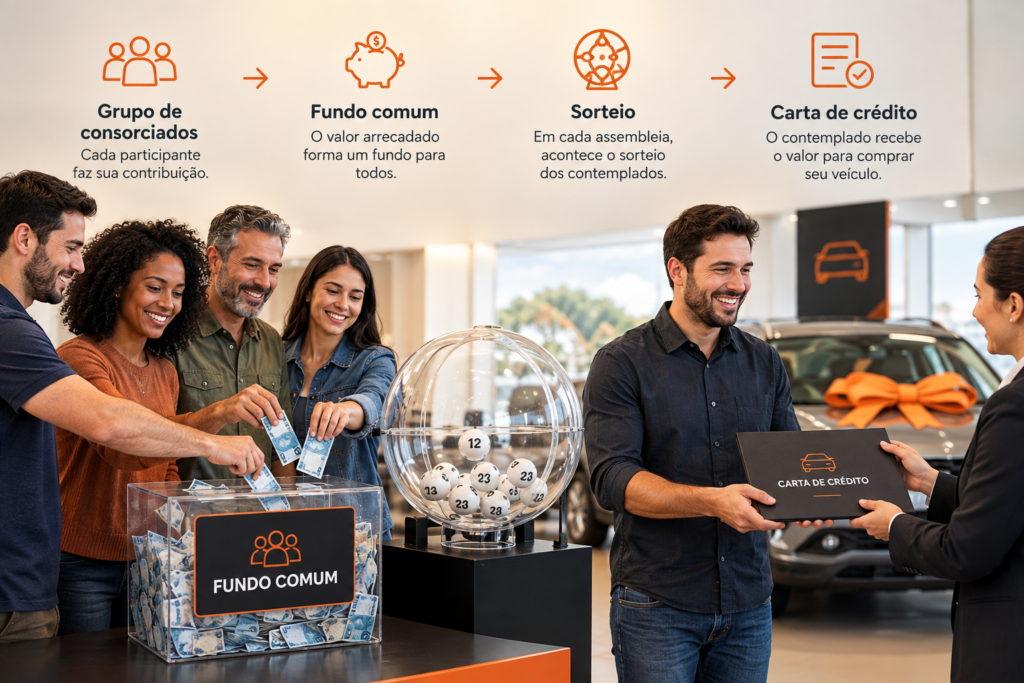
No consórcio, um grupo de pessoas paga todo mês para formar um fundo comum. Em cada assembleia, alguns participantes são contemplados e recebem uma carta de crédito para comprar o carro. A Lei nº 11.795/2008 regula o sistema, e o Banco Central o fiscaliza.
Taxas do consórcio: não tem juros, mas tem custo
O consórcio não cobra juros. No entanto, cobra taxa de administração, e muitos grupos incluem fundo de reserva e seguro de vida. A parcela soma tudo isso. Ou seja, o custo extra existe, só que aparece com outro nome.
Em muitos grupos de carro, a taxa de administração gira em torno de 15% a 20% do crédito. Esse valor é só uma faixa de referência (verificar fonte), então confira o seu contrato. Além disso, a parcela costuma acompanhar o preço do carro, como a tabela FIPE, conforme as regras do grupo. Logo, se o carro sobe, a parcela sobe junto.
Contemplação: sorteio e lance
Você não sabe quando vai receber o carro. A contemplação acontece por sorteio ou por lance, que é uma oferta de dinheiro para adiantar a sua vez. Cada administradora define as regras: pode haver lance fixo, lance livre ou os dois.
Existe ainda o lance embutido, que usa parte da própria carta de crédito. Na prática, isso aumenta a chance de contemplação, mas reduz o valor que sobra para comprar o carro. Portanto, faça essa conta antes de ofertar. Além disso, guarde uma reserva para o lance, pois ele costuma ser o caminho mais rápido para receber o carro.
E se eu desistir do consórcio?
Quem desiste não recebe o dinheiro de volta na hora. Em geral, a devolução vem quando a cota é sorteada ou no fim do grupo. Além disso, a administradora pode reter taxas e multa prevista em contrato. Por isso, leia essa cláusula com atenção antes de assinar.
Consórcio ou financiamento: tabela comparativa
Para facilitar, resumi as 5 diferenças que mais pesam na decisão:
| Critério | Financiamento | Consórcio |
|---|---|---|
| 1. Quando você recebe o carro | Na hora, após a aprovação do crédito | Só quando for contemplado (sorteio ou lance) |
| 2. Custo | Juros + CET (IOF, seguros e tarifas) | Taxa de administração + fundo de reserva + seguro (se houver) |
| 3. Entrada | Geralmente exigida; entrada maior tende a baixar a taxa | Não exige entrada do carro, mas pode antecipar parte da taxa de administração na assinatura |
| 4. Parcela ao longo do tempo | Normalmente fixa (conferir no contrato) | Pode ser reajustada conforme o preço do carro |
| 5. Principal risco | Juros altos e dívida longa | Demora para ser contemplado e reajuste da parcela |
Na prática, os dois exigem garantia depois de fechado o negócio. No financiamento, o carro fica alienado ao banco. No consórcio, a administradora costuma pedir garantia após a contemplação (verificar no contrato).
Simulação: quanto cada opção custa de verdade
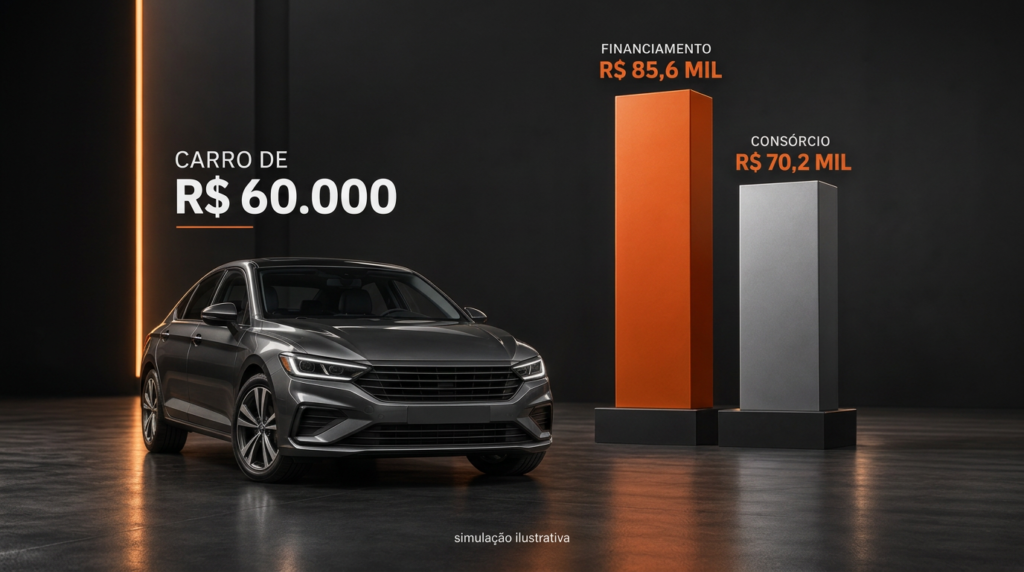
Vamos a um exemplo prático. Imagine um carro de R$ 60.000. Os números abaixo são ilustrativos, feitos pelo Manual RPM com hipóteses simples, e não representam uma oferta real.
| Financiamento | Consórcio | |
|---|---|---|
| Hipóteses | Entrada de 20% (R$ 12.000); R$ 48.000 financiados em 48 meses a 1,9% ao mês | Crédito de R$ 60.000 em 60 meses; taxa de administração de 15% + fundo de reserva de 2% |
| Parcela mensal | cerca de R$ 1.533 | cerca de R$ 1.170 (sem reajuste) |
| Total pago pelo carro | cerca de R$ 85.594 (com a entrada) | cerca de R$ 70.200 |
| Custo extra sobre os R$ 60.000 | cerca de R$ 25.594 em juros | cerca de R$ 10.200 em taxas |
Não inclui IOF, seguros e tarifas no financiamento, nem reajuste, seguro e lance no consórcio.
Na prática, o consórcio sai bem mais barato no papel. São cerca de R$ 10 mil de custo extra contra quase R$ 26 mil de juros. No entanto, essa conta só funciona se a contemplação vier cedo e o carro não encarecer demais. Se você for contemplado só no fim, terá pago quase tudo esperando.
Além disso, o financiamento deixa você rodando desde o primeiro mês. Já quem espera pelo consórcio pode gastar com transporte ou aplicativo nesse intervalo. Portanto, some esse custo na comparação.
Na prática, um erro frequente é fechar a parcela olhando só o valor mensal. Depois, a pessoa descobre seguro e tarifas embutidos no contrato, e o custo total sobe sem aviso. Por isso, peça sempre a simulação completa, com todos os itens listados.
Lembre também que a parcela é só uma parte do gasto. Seguro, IPVA e manutenção pesam bastante, como mostramos no post sobre o custo de um carro popular.
Quando o financiamento compensa mais
O financiamento tende a ser a melhor escolha quando:
- você precisa do carro agora, por trabalho ou por família;
- tem uma entrada considerável, o que costuma melhorar a taxa;
- comparou o CET em pelo menos três instituições e achou uma boa condição;
- quer escolher um carro específico, sem depender de sorteio.
Quando o consórcio compensa mais
Já o consórcio costuma ser melhor quando:
- você pode esperar, porque o carro atual ainda atende;
- quer fugir dos juros e criar o hábito de poupar para a compra;
- tem uma reserva para dar lance e acelerar a contemplação;
- aceita o risco de a parcela subir se o carro encarecer.
Como decidir em 4 perguntas
Se ainda restou dúvida, responda estas perguntas com sinceridade:
- Eu preciso do carro agora? Se sim, o financiamento ganha.
- Consigo esperar de 1 a 5 anos? Se sim, o consórcio entra na disputa.
- Tenho dinheiro para entrada ou lance? Quem tem entrada financia melhor, e quem tem lance acelera o consórcio.
- A parcela cabe no orçamento, mesmo com reajuste? Se não cabe, nenhum dos dois serve.
Ou seja, a melhor opção é a que cabe no seu mês e respeita o seu prazo. Além disso, evite esticar o financiamento só para baixar a parcela. Prazos longos reduzem o valor mensal, mas aumentam o total de juros que você paga no fim. Aliás, vale lembrar que esperar sem pagar juros também é uma forma de economizar.
Consórcio ou financiamento para carro usado?
Nos dois casos, dá para comprar usado. No entanto, as regras mudam. Muitos bancos limitam a idade do veículo financiado, e os juros costumam subir por causa do risco (verificar com a instituição). Já no consórcio, a carta de crédito pode servir para um usado, mas isso depende das regras do grupo.
Por isso, antes de assinar, confirme se o carro que você quer cabe nas condições do contrato. Além disso, faça vistoria e consulte o histórico do veículo. Afinal, financiar um carro com problema oculto vira prejuízo duplo.
Cuidados antes de assinar qualquer contrato
Independentemente da opção, alguns erros se repetem:
- Olhar só a parcela: compare sempre o custo total e o CET.
- Ignorar seguros e tarifas embutidos: peça o contrato completo e leia item por item.
- Escolher uma administradora sem checar a autorização: confirme se ela é autorizada pelo Banco Central.
- Acreditar em contemplação garantida: a contemplação depende de sorteio ou lance, portanto desconfie de qualquer promessa.
- Deixar de ler a cláusula de desistência: ela define quanto você recebe de volta.
Se o seu plano é comprar usado, o próximo passo natural é checar o histórico do carro antes de fechar qualquer contrato. No Guia do Comprador Seguro, reunimos o passo a passo de vistoria, documentação e negociação. Também vale ler os 5 erros que todo comprador de usado comete.
Perguntas frequentes sobre consórcio ou financiamento
Consórcio ou financiamento: qual é mais barato?
Na maioria das simulações, o consórcio sai mais barato porque não cobra juros, apenas taxa de administração e fundo de reserva. No entanto, ele só compensa se você puder esperar a contemplação e aceitar o reajuste da parcela. Compare sempre o custo total, e não só a parcela.
Vale a pena fazer consórcio de carro?
Vale para quem não tem pressa e quer evitar juros. O custo total costuma ser menor, mas você depende de sorteio ou lance para receber o carro. Portanto, se precisa do veículo agora, o consórcio pode atrasar seus planos e acabar não compensando.
O que é CET no financiamento de carro?
CET é o Custo Efetivo Total. Ele reúne os juros, o IOF, os seguros e as tarifas cobradas no contrato. Por isso, é o número certo para comparar propostas. A instituição precisa informá-lo antes da contratação, então peça por escrito e compare pelo menos três ofertas.
Como funciona o lance no consórcio?
O lance é uma oferta de dinheiro para antecipar a sua contemplação. No lance livre, em geral vence quem oferece o maior valor. Há também o lance fixo e o embutido, que usa parte da própria carta de crédito. Cada administradora define as regras no contrato.
Posso desistir do consórcio e receber o dinheiro de volta?
Pode desistir, mas o dinheiro não volta na hora. Em geral, a devolução acontece quando a cota é sorteada ou no encerramento do grupo. Além disso, a administradora pode reter taxas e multa prevista em contrato. Por isso, leia essa cláusula antes de assinar.
Dá para financiar carro usado?
Dá, mas muitos bancos limitam a idade do veículo, e os juros costumam subir por causa do risco. Confirme as regras com a instituição. Além disso, faça vistoria e consulte o histórico do carro antes de assinar, para não financiar um problema oculto.
Conclusão: consórcio ou financiamento, qual escolher?
Em resumo, a escolha entre consórcio ou financiamento depende da sua pressa e do seu bolso. Se você precisa do carro agora, financie, mas compare o CET. Se pode esperar, o consórcio tende a custar menos. Em ambos os casos, leia o contrato inteiro antes de assinar.
Então, siga este roteiro: defina quanto cabe no mês, simule em pelo menos três lugares e peça o custo total por escrito. Assim, você decide com números, e não com pressão de vendedor.
Qual caminho você escolheria? Conte nos comentários e compartilhe este post com quem está nessa dúvida.
Deixe um comentário